
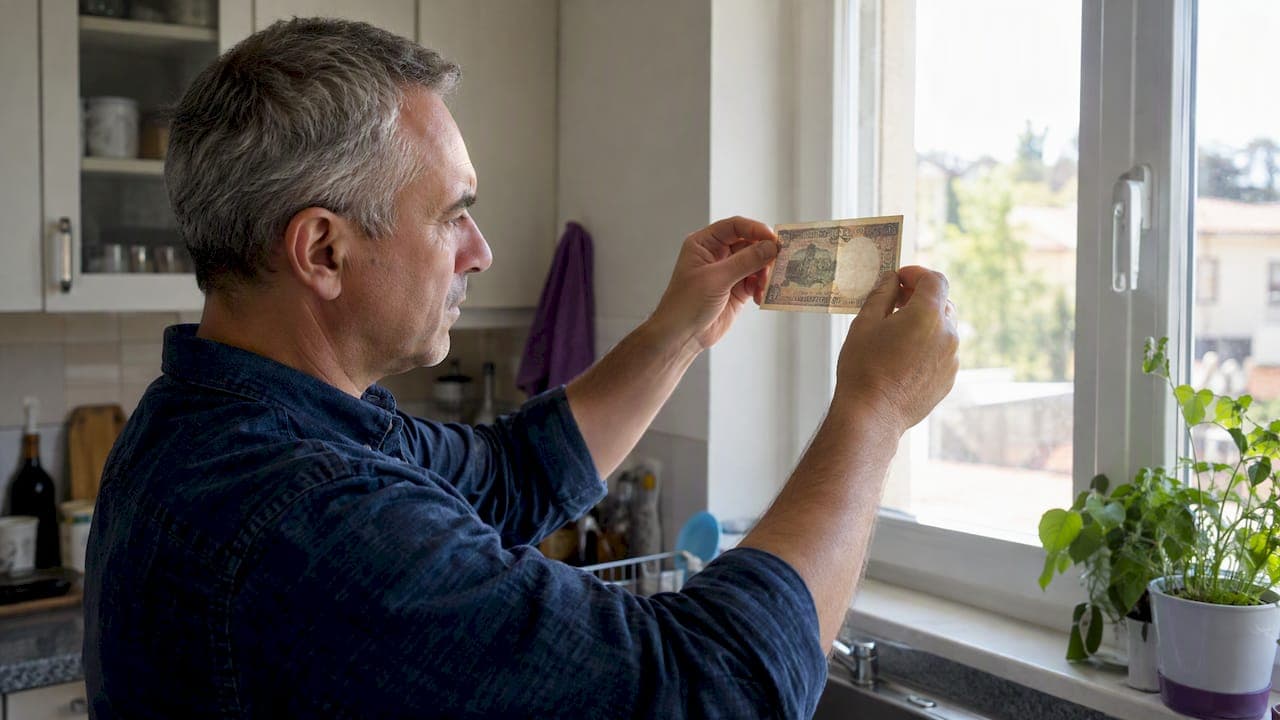
Sí: invertir en billetes conlleva riesgos claros, y los principales son la liquidez, la volatilidad del precio, la inflación, la falsificación y el fraude. Ninguno de ellos convierte esta afición en algo desaconsejable, pero sí exige conocer el mercado antes de pagar por una pieza. Con verificación, conservación adecuada y canales de venta bien elegidos, esos riesgos se pueden reducir de forma notable.
En resumen:
- Antes de pagar, comprueba el relieve, la marca de agua y el hilo de seguridad; para piezas valiosas, solicita certificación o valoración de un experto reconocido.
- Exige fotos propias de ambas caras, procedencia documentada, recibo y política de devolución; descarta al vendedor que no aporte imágenes claras o historial verificable.
- Guarda los billetes en fundas sin ácido y manipúlalos poco; confirma con la aseguradora si la póliza cubre piezas sin certificado de autenticidad.
- Si necesitas vender pronto, una tienda suele pagar enseguida, pero por debajo del mercado; las subastas pueden alcanzar mejores precios, aunque tardan semanas o meses.
- La venta puede generar obligaciones tributarias según la ganancia y tu país; consulta a un asesor fiscal antes de cerrar operaciones de importe elevado.
Tabla de contenidos
- Riesgos clave: liquidez, mercado, inflación, falsificación y fraude
- Cómo valorar y autenticar un billete antes de comprar
- Cómo reducir riesgos: conservación, seguros y comprobación del vendedor
- Liquidez y canales de venta: dónde vender y qué esperar en precio y tiempo
- Recursos para comprar con más seguridad
- Impacto de la legislación en la compra y venta de billetes coleccionables
- Por qué el contexto histórico influye en el valor de un billete
- Cuándo tiene sentido comprar billetes y cuándo no
- Cómo comprar billetes con menos riesgo en nuestro catálogo
- Preguntas frecuentes
- Fuentes
Riesgos clave: liquidez, mercado, inflación, falsificación y fraude
Quien compra billetes coleccionables asume varios riesgos a la vez, y conviene distinguirlos porque cada uno se gestiona de forma distinta.
El riesgo de liquidez es el primero que notará cualquier comprador: a diferencia de un valor cotizado en un mercado regulado, un billete solo se convierte en dinero cuando aparece alguien dispuesto a pagarlo. La CNMV explica que este riesgo mide la dificultad de deshacer una inversión con rapidez a un precio justo, y en el caso de los billetes numismáticos esa dificultad depende casi siempre de encontrar comprador en mercados privados, sin cotización pública que marque un precio de referencia.
El riesgo de mercado se traduce en variaciones de precio ligadas a la moda coleccionista, a cambios de demanda entre países y a factores macroeconómicos que afectan al interés por determinadas series o emisiones. Una pieza muy cotizada hace diez años puede perder atractivo si cambia el gusto de los coleccionistas o si aparece una emisión similar en mejor estado.
La inflación añade otra capa de riesgo: reduce la rentabilidad real de cualquier inversión, y el Banco de España señala que la educación financiera ayuda a mitigar ese efecto mediante una elección más informada de los activos. Un billete puede revalorizarse en términos nominales y aun así perder poder adquisitivo si la subida de precios generales es mayor.
La falsificación es el riesgo más duro porque, si se descubre, el valor de la pieza cae a cero y su circulación constituye delito. Por fortuna, la proporción de billetes falsos en circulación es baja: en 2024 se retiraron 554.000 billetes falsos del euro, lo que equivale a 18 por millón en circulación, según datos del Banco Central Europeo. Esa cifra baja no exime de comprobar cada pieza, sobre todo en billetes antiguos o fuera de circulación donde no existen los mismos controles.
Por último, el fraude de intermediarios opera al margen de cualquier autenticidad del billete: vendedores que desaparecen tras el pago, chiringuitos financieros que prometen revalorizaciones garantizadas o plataformas sin reputación verificable. La CNMV advierte que no existe inversión sin riesgo y que las promesas de rentabilidad alta y garantizada son una señal clásica de estafa, además de que los activos tangibles como billetes o monedas no cuentan con un fondo compensatorio comparable al de los mercados financieros supervisados.
- La liquidez depende de encontrar comprador, no de una cotización pública.
- El valor de mercado varía según moda, demanda y contexto económico.
- La inflación erosiona el poder adquisitivo aunque el precio nominal suba.
- Una falsificación detectada anula por completo el valor de la pieza.
- Las promesas de rentabilidad garantizada son la principal señal de fraude.
Cómo valorar y autenticar un billete antes de comprar
Antes de pagar por cualquier pieza conviene separar dos conceptos que se confunden con frecuencia: el valor facial, que es la cantidad impresa y que un banco emisor reconocería como moneda de curso legal, y el valor numismático, que depende de la rareza, el estado de conservación y el interés coleccionista. Un billete retirado de circulación puede valer mucho más que su cifra impresa, o justo lo contrario si es común y está deteriorado.
La tasación seria tiene en cuenta varios factores a la vez:
- Rareza de la emisión: tiradas cortas o series con errores de impresión suelen cotizar más alto.
- Grado de conservación: pliegues, manchas o reparaciones bajan el precio de forma considerable.
- Año y entidad emisora: ciertas series históricas concentran mayor demanda entre coleccionistas.
- Procedencia: un billete con historial documentado genera más confianza que uno sin trazabilidad.
- Demanda actual: el interés por un país o periodo concreto puede cambiar con el tiempo.
Para una primera comprobación, el método que recomienda el Eurosistema es sencillo: sentir el relieve de la tinta, mirar al trasluz la marca de agua y el hilo de seguridad, y girar el billete para comprobar los elementos que cambian de color según el ángulo. Nuestra guía práctica para identificar billetes falsos detalla este proceso paso a paso. Para piezas de alto valor, conviene solicitar una certificación o el análisis de un experto reconocido antes de cerrar la compra.
Consejo profesional: pide siempre fotos de ambas caras a resolución alta y, si el vendedor no puede aportarlas, da la compra por descartada.
Exigir documentación es igual de importante que la autenticación visual: fotos detalladas, historial de procedencia, certificado si lo hay y recibo de la operación son los cuatro elementos mínimos que deberían acompañar cualquier compra relevante.
Cómo reducir riesgos: conservación, seguros y comprobación del vendedor
La conservación física determina buena parte del valor futuro de un billete. Guardarlo en fundas de material libre de ácido, controlar la humedad del espacio de almacenaje y manipularlo lo mínimo posible evita pliegues, manchas y decoloración que reducen el grado de conservación con el paso de los años.
En cuanto a seguros, las pólizas para colecciones físicas existen, pero conviene revisar sus límites: muchas exigen inventario y tasación previa, y algunas excluyen piezas sin certificado de autenticidad. Antes de asumir que una colección está cubierta por un seguro de hogar estándar, conviene comprobar las condiciones concretas con la aseguradora.
La comprobación del vendedor es la parte que más fraudes evita. Antes de comprar:
- Revisa si ofrece fotos propias de la pieza, no imágenes genéricas de catálogo.
- Comprueba si existe política de devolución clara y por escrito.
- Busca reseñas o historial de ventas verificable, no solo valoraciones genéricas.
- Desconfía de precios muy por debajo del valor de mercado conocido.
Nuestra lista visual para proteger compras de billetes recoge una plantilla de verificación útil antes de pagar.
Consejo profesional: conserva siempre el justificante de pago y la conversación con el vendedor; ante cualquier disputa, son la prueba que necesitarás.
Por último, exigir un contrato o recibo detallado, con descripción de la pieza, precio, fecha y datos del vendedor, protege la transacción tanto si compras a un particular como a una tienda especializada.
Liquidez y canales de venta: dónde vender y qué esperar en precio y tiempo
El canal elegido para vender condiciona tanto el precio neto como el tiempo que tardarás en cobrar.
- Venta directa a tiendas especializadas: suele ser la opción más rápida, con pago inmediato, pero el precio ofrecido tiende a ser inferior al de mercado porque la tienda necesita margen de reventa.
- Subastas: pueden alcanzar precios más altos para piezas raras o muy demandadas, aunque las comisiones del casa de subastas y el plazo hasta cobrar (semanas o meses) reducen el atractivo si necesitas liquidez rápida.
- Plataformas especializadas en numismática: ofrecen un punto intermedio, con comisiones por venta y mayor visibilidad ante coleccionistas interesados en piezas concretas.
- Mercados privados o entre particulares: permiten evitar comisiones, pero exigen más tiempo para encontrar comprador y mayor cuidado frente al fraude.
Para mejorar el resultado de una venta, la documentación y las fotos profesionales pesan tanto como la pieza en sí: un listado bien presentado, con procedencia clara y fotos de calidad, atrae comprador con más rapidez y a mejor precio.
Como referencia general, esperar una venta rápida casi siempre implica aceptar un descuento sobre el valor estimado; quien puede esperar semanas o meses tiene más margen para negociar un precio cercano al de mercado.
Recursos para comprar con más seguridad
Existen fichas de producto con fotos detalladas de ambas caras y descripciones que incluyen estado de conservación, procedencia y emisión, pensadas para que compares antes de decidir. Nuestras guías sobre cómo evaluar billetes de colección y sobre precios y criterios de tasación complementan esa información con criterios prácticos. Revisar las categorías por región permite comparar piezas similares y familiarizarse con rangos de precio antes de comprar.
Impacto de la legislación en la compra y venta de billetes coleccionables
La regulación afecta a este mercado de forma indirecta pero real. La circulación de billetes falsos, sean de curso legal o réplicas de piezas históricas, constituye delito, y las autoridades monetarias retiran activamente las unidades detectadas: en 2024 se retiraron varias centenas de miles de billetes falsos del euro, una proporción baja respecto al total, según el BCE. Esto implica que cualquier pieza con dudas de autenticidad debe entregarse a las autoridades y no revenderse, con independencia de su valor coleccionista.
Por otro lado, a diferencia de los productos financieros regulados, la compraventa de billetes coleccionables no está supervisada por un organismo específico ni cuenta con un fondo de garantía frente a impagos o estafas del vendedor. Esa ausencia de red de protección convierte la comprobación del intermediario en una tarea que recae enteramente sobre el comprador.
En cuanto a la fiscalidad, la venta de billetes como activo coleccionable puede generar obligaciones tributarias según la ganancia obtenida y la normativa del país de residencia del vendedor, por lo que conviene consultar con un asesor fiscal ante operaciones de importe elevado. No existe un marco único aplicable a todos los coleccionistas, y las reglas cambian según si la actividad se considera ocasional o habitual.

Por qué el contexto histórico influye en el valor de un billete
Un billete no vale solo por su estado de conservación o su rareza numérica: el contexto histórico y cultural que representa forma parte directa de su atractivo para coleccionistas. Una emisión ligada a un periodo de cambio político, una moneda que dejó de circular tras una reforma monetaria o un diseño con simbolismo nacional concreto suelen generar más interés que piezas similares sin ese trasfondo.
Conocer la historia monetaria de un país ayuda a identificar qué series son realmente escasas frente a las que simplemente parecen antiguas. Dos billetes del mismo año pueden tener valores muy distintos si uno pertenece a una tirada reducida vinculada a un evento histórico concreto y el otro a una emisión masiva sin particularidad alguna.
Esta dimensión cultural también explica por qué el interés por determinados países o periodos fluctúa con el tiempo: aniversarios, documentales o eventos que recuperan la memoria de una época concreta pueden reactivar la demanda por piezas que llevaban años con poco movimiento. Entender este componente narrativo, no solo el técnico, es lo que distingue a un comprador informado de alguien que solo mira el estado físico del billete.
Cuándo tiene sentido comprar billetes y cuándo no
Comprar por afición y comprar como reserva de valor son decisiones distintas, y conviene no confundirlas. Si buscas revalorización, necesitas horizonte temporal largo, diversificación con otros activos y mucha cautela ante cualquier promesa de rentabilidad garantizada: esa señal, según la CNMV, rara vez acompaña a una oportunidad real.
— Noel
Cómo comprar billetes con menos riesgo en nuestro catálogo
Elegir dónde comprar reduce buena parte del riesgo descrito en este artículo: cada ficha de nuestro catálogo incluye fotos detalladas de ambas caras, descripción del estado de conservación y datos de procedencia, para que compares antes de decidir sin depender solo de la palabra del vendedor.
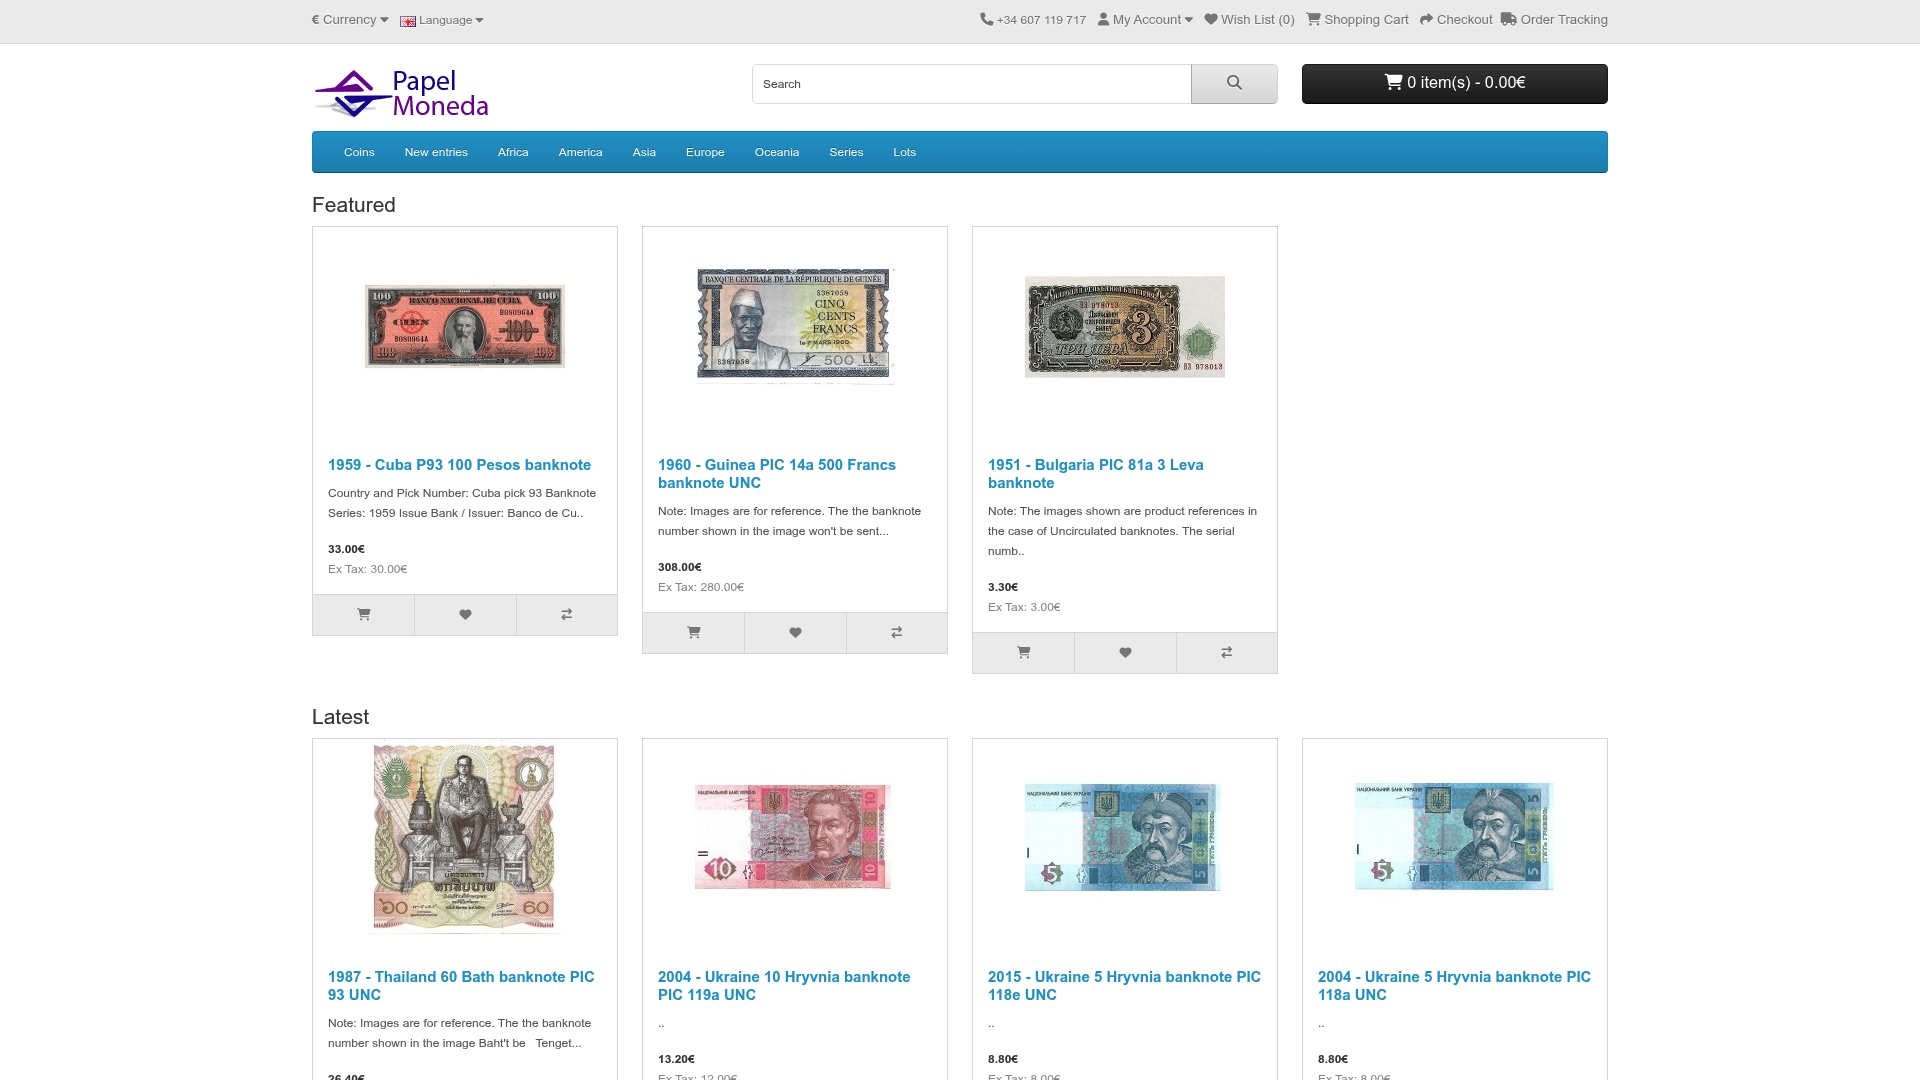
Antes de comprar, conviene revisar la política de autenticidad y devolución de cualquier tienda, y comparar precios entre piezas similares para calibrar si el valor pedido es razonable.
- Explora billetes de África para ver series poco comunes fuera de los catálogos habituales.
- Revisa billetes de Europa si buscas piezas con historial monetario bien documentado.
- Consulta billetes de América o nuestra sección de monedas si prefieres diversificar tu colección.
Para entender cómo la inflación afecta al valor real de una colección a largo plazo, el diccionario de netclariq sobre inflación ofrece una explicación accesible que complementa lo tratado aquí.
Este artículo es información general y no sustituye el consejo de un asesor financiero cualificado. Consulte a un profesional financiero cualificado sobre su caso particular antes de actuar según este contenido.
Preguntas frecuentes
¿Cuál es el riesgo cambiario al invertir en billetes de otros países?
El riesgo cambiario surge cuando el valor de un billete coleccionable se referencia o compara en otra divisa, de modo que las fluctuaciones del tipo de cambio pueden alterar el precio percibido en tu propia moneda. En billetes coleccionables este riesgo es menor que en divisas corrientes porque el valor depende más de la rareza y el estado que del tipo de cambio vigente, aunque conviene tenerlo presente al comprar piezas extranjeras.
¿Cuáles son las desventajas de las criptomonedas frente a los billetes coleccionables?
Las criptomonedas comparten con los billetes coleccionables la falta de un fondo de garantía estatal y una volatilidad de precio considerable, pero además carecen de un valor físico o histórico tangible que sustente su atractivo. Un billete coleccionable conserva siempre un componente material y cultural, mientras que el valor de una criptomoneda depende enteramente de la confianza del mercado en ese momento.
¿Qué significa invertir dinero en el banco frente a invertir en billetes coleccionables?
Invertir dinero en el banco suele referirse a depositarlo en productos como cuentas remuneradas o depósitos a plazo, con liquidez y garantía de capital reguladas. Invertir en billetes coleccionables, en cambio, implica asumir riesgo de mercado, de liquidez y de autenticidad sin una red de protección comparable, a cambio de un potencial de revalorización ligado a la rareza y la demanda.
¿Cómo sé si un billete que quiero comprar es auténtico?
El método más accesible es «sentir, mirar y girar»: comprobar el relieve de la tinta, observar al trasluz la marca de agua y el hilo de seguridad, y girar el billete para ver los elementos que cambian de color. Para piezas de valor elevado o billetes antiguos fuera de circulación, conviene además solicitar un certificado o la opinión de un experto reconocido antes de pagar.
¿Es más seguro comprar billetes en subasta o en una tienda especializada?
Ninguno de los dos canales elimina el riesgo por completo, pero ofrecen garantías distintas: una tienda especializada suele aportar descripciones detalladas y política de devolución, mientras que una subasta reconocida añade el filtro de una casa que verifica piezas antes de sacarlas a venta. En ambos casos, revisar la reputación del vendedor y exigir documentación sigue siendo la medida de protección más eficaz.
Fuentes
- CNMV – Decisiones: informarse
- ECB – Number of counterfeit euro banknotes continues to be low in 2024
- Banco de España – Podcast/nota sobre inflación