
Si vendes billetes de colección en España, la tributación depende de si lo haces de forma ocasional o habitual. La venta puntual por un particular genera una ganancia patrimonial que se declara en el IRPF. Si vendes con regularidad o ánimo de lucro, la Agencia Tributaria lo considera actividad económica, con IVA y, en muchos casos, el régimen especial de bienes usados (REBU). Conserva siempre facturas y justificantes de compra.
En resumen:
- Vender billetes de colección de forma ocasional genera una ganancia patrimonial que se declara en el IRPF, mientras que una actividad habitual obliga a facturar con IVA y al régimen de bienes usados.
- La aplicación del régimen especial de bienes usados requiere cumplir ciertos requisitos formales, como presentar el modelo 036 y llevar registros detallados de compras y ventas.
- La ganancia patrimonial en ventas ocasionales se calcula restando el valor de adquisición más gastos del precio de venta, y las pérdidas no suelen ser deducibles.
- La documentación adecuada, como facturas, justificantes y fotografías, es clave para evitar problemas fiscales en caso de revisión por parte de la Agencia Tributaria.
- Las plataformas digitales comunican las ventas que superan ciertos umbrales, aumentando el riesgo de revisión, por lo que conviene documentar cada operación cuidadosamente.
Tabla de contenidos
- ¿Eres vendedor ocasional o realizas una actividad económica?
- IVA y el régimen especial de bienes usados: cómo funciona el REBU
- Cómo calcular la ganancia patrimonial y dónde declararla
- Qué documentación debes conservar como vendedor
- Riesgos habituales y cómo evitarlos
- Lo que la mayoría de coleccionistas pasa por alto
- Vende o documenta tus billetes con Papelmoneda.es
- Fuentes
- Preguntas frecuentes
¿Eres vendedor ocasional o realizas una actividad económica?
La frontera entre coleccionista y comerciante no depende de cuánto dinero mueves en una sola operación, sino de cómo te comportas en el tiempo. La AEAT distingue entre ventas ocasionales y las que forman parte de una actividad económica, y esa segunda categoría obliga a facturar con IVA.
Los indicios que suelen pesar en esa valoración son:
- Vender billetes con cierta frecuencia a lo largo del año, no como hecho aislado.
- Manejar un volumen anual relevante de operaciones o de importe total.
- Anunciar piezas de forma activa, con catálogo propio, publicidad o presencia constante en plataformas de venta.
- Comprar para revender, más que desprenderte de piezas propias de tu colección.
Vender en plataformas digitales añade un matiz importante: los operadores están obligados a informar a la AEAT sobre vendedores que superen ciertos umbrales, como más de treinta ventas y un importe anual relevante. Superar esas cifras no te convierte automáticamente en profesional, pero sí aumenta la probabilidad de que Hacienda revise tu caso.
IVA y el régimen especial de bienes usados: cómo funciona el REBU
La exención de IVA que existe para billetes usados como medio de pago no se aplica a los billetes de colección. Un billete fuera de circulación, con valor numismático, se trata como una mercancía sujeta a IVA cuando la venta forma parte de una actividad económica.
Ahí entra el régimen especial de bienes usados, pensado precisamente para revendedores de objetos de segunda mano, antigüedades y piezas de coleccionismo. En lugar de tributar sobre el precio total de venta, el IVA se calcula solo sobre el margen de beneficio.
Dato clave: en determinados supuestos, el REBU permite calcular la base imponible por margen global, aplicable específicamente a sellos, billetes y monedas de interés numismático, según recoge la normativa complementaria del régimen.
Para aplicar el REBU, el revendedor debe cumplir requisitos formales concretos:
- Presentar la declaración censal (modelo 036) antes de operar bajo este régimen.
- Llevar libros registro específicos que reflejen cada operación de compra y venta.
- Elegir entre el margen por operación individual o la modalidad de margen global, según el tipo de bien.
Cómo calcular la ganancia patrimonial y dónde declararla
Cuando la venta es ocasional, el cálculo es más sencillo de lo que parece, aunque requiere tener claros los conceptos que marca la Ley del IRPF.
- Determina el valor de adquisición. Es el precio que pagaste por el billete, más gastos asociados (comisiones de subasta, portes, tasación) si puedes justificarlos con factura o recibo.
- Determina el valor de transmisión. Es el precio de venta, restando los gastos inherentes a la operación que hayas asumido tú, como comisiones de la plataforma.
- Resta ambos valores. La diferencia positiva es la ganancia patrimonial; se integra en la base imponible del ahorro del IRPF, junto con otras ganancias similares del ejercicio.
- Declárala en el apartado correspondiente de ganancias y pérdidas patrimoniales de la declaración de la renta, no en el rendimiento de actividades económicas, salvo que ya operes como profesional.
Una regla que sorprende a muchos coleccionistas: si vendes un billete por menos de lo que pagaste, esa pérdida generalmente no es deducible, porque se considera pérdida derivada del consumo personal y no como una pérdida patrimonial compensable.
Qué documentación debes conservar como vendedor
La diferencia entre una comprobación fiscal tranquila y un problema serio casi siempre está en el papeleo que guardaste hace años. Vale la pena conservar:
- La factura de compra original, si la pieza procede de un comercio o casa de subastas.
- El justificante o recibo de subasta, con fecha e importe.
- Un contrato o documento firmado cuando la compra fue entre particulares, aunque sea sencillo.
- Fotografías de la pieza en el momento de la compra, útiles para acreditar estado y autenticidad.
Si operas bajo el REBU, el libro registro debe anotar cada compra y cada venta con su margen correspondiente, y conservarse durante el plazo de prescripción fiscal habitual.
Consejo profesional: digitaliza cada justificante en el momento de la compra, no años después. Un billete que llevas guardado una década y del que ya no recuerdas el precio exacto es exactamente el tipo de laguna que complica una comprobación de Hacienda.
Riesgos habituales y cómo evitarlos
La mayoría de los problemas fiscales en este sector no vienen de ocultar nada, sino de no poder demostrar algo. Estas medidas reducen ese riesgo de forma notable:
- Exige siempre factura o justificante firmado al comprar, incluso a otro particular.
- Si empiezas a vender con frecuencia o en volumen creciente, valora darte de alta y aplicar el REBU antes de que la AEAT lo determine por ti.
- Ante una venta de gran valor, encarga una tasación independiente, elabora un inventario de la pieza y consulta con un asesor fiscal antes de cerrar la operación.
Consejo profesional: si dudas entre declarar como ganancia patrimonial o darte de alta como actividad económica, el volumen sostenido en el tiempo suele pesar más que el importe de una sola venta. Una pieza rara vendida por mucho dinero no te convierte en profesional; venderlas cada mes, sí.
Lo que la mayoría de coleccionistas pasa por alto
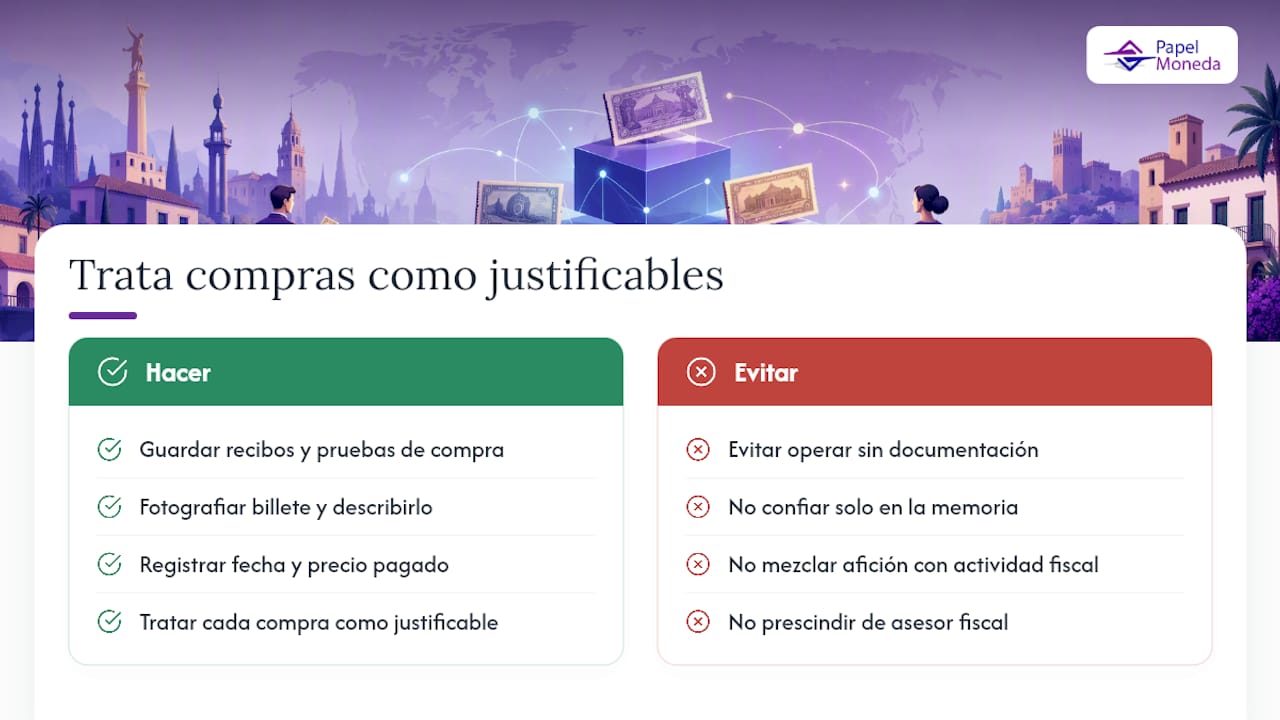
La informalidad es la norma en el coleccionismo de billetes, y también es el problema. La mayoría de las dudas fiscales que rodean a este mercado no nacen de una norma confusa, sino de la falta de papel: nadie discute si un billete comprado hace quince años sin recibo generó ganancia o pérdida, porque nadie puede probar cuánto costó.
Mi consejo, después de revisar cómo se aplican estas normas en la práctica, es tratar cada compra como si algún día tuvieras que justificarla ante Hacienda, aunque nunca llegue ese momento. Papelmoneda.es documenta cada pieza de su catálogo con fotografías y descripciones detalladas precisamente por eso: esa misma disciplina, aplicada a tus propias compras, es tu mejor defensa. Esta guía es orientativa y no sustituye el asesoramiento de un profesional fiscal, especialmente si tu actividad ya roza el límite entre afición e inversión habitual.
— Noel
Vende o documenta tus billetes con Papelmoneda.es
Si necesitas tasar, fotografiar o comparar piezas antes de decidir si vendes como particular o como revendedor, el catálogo de Papelmoneda.es funciona como referencia práctica. La plataforma ofrece fotos detalladas y descripciones claras que facilitan justificar procedencia y valor, algo que ya sabes que la AEAT puede pedirte en cualquier momento.
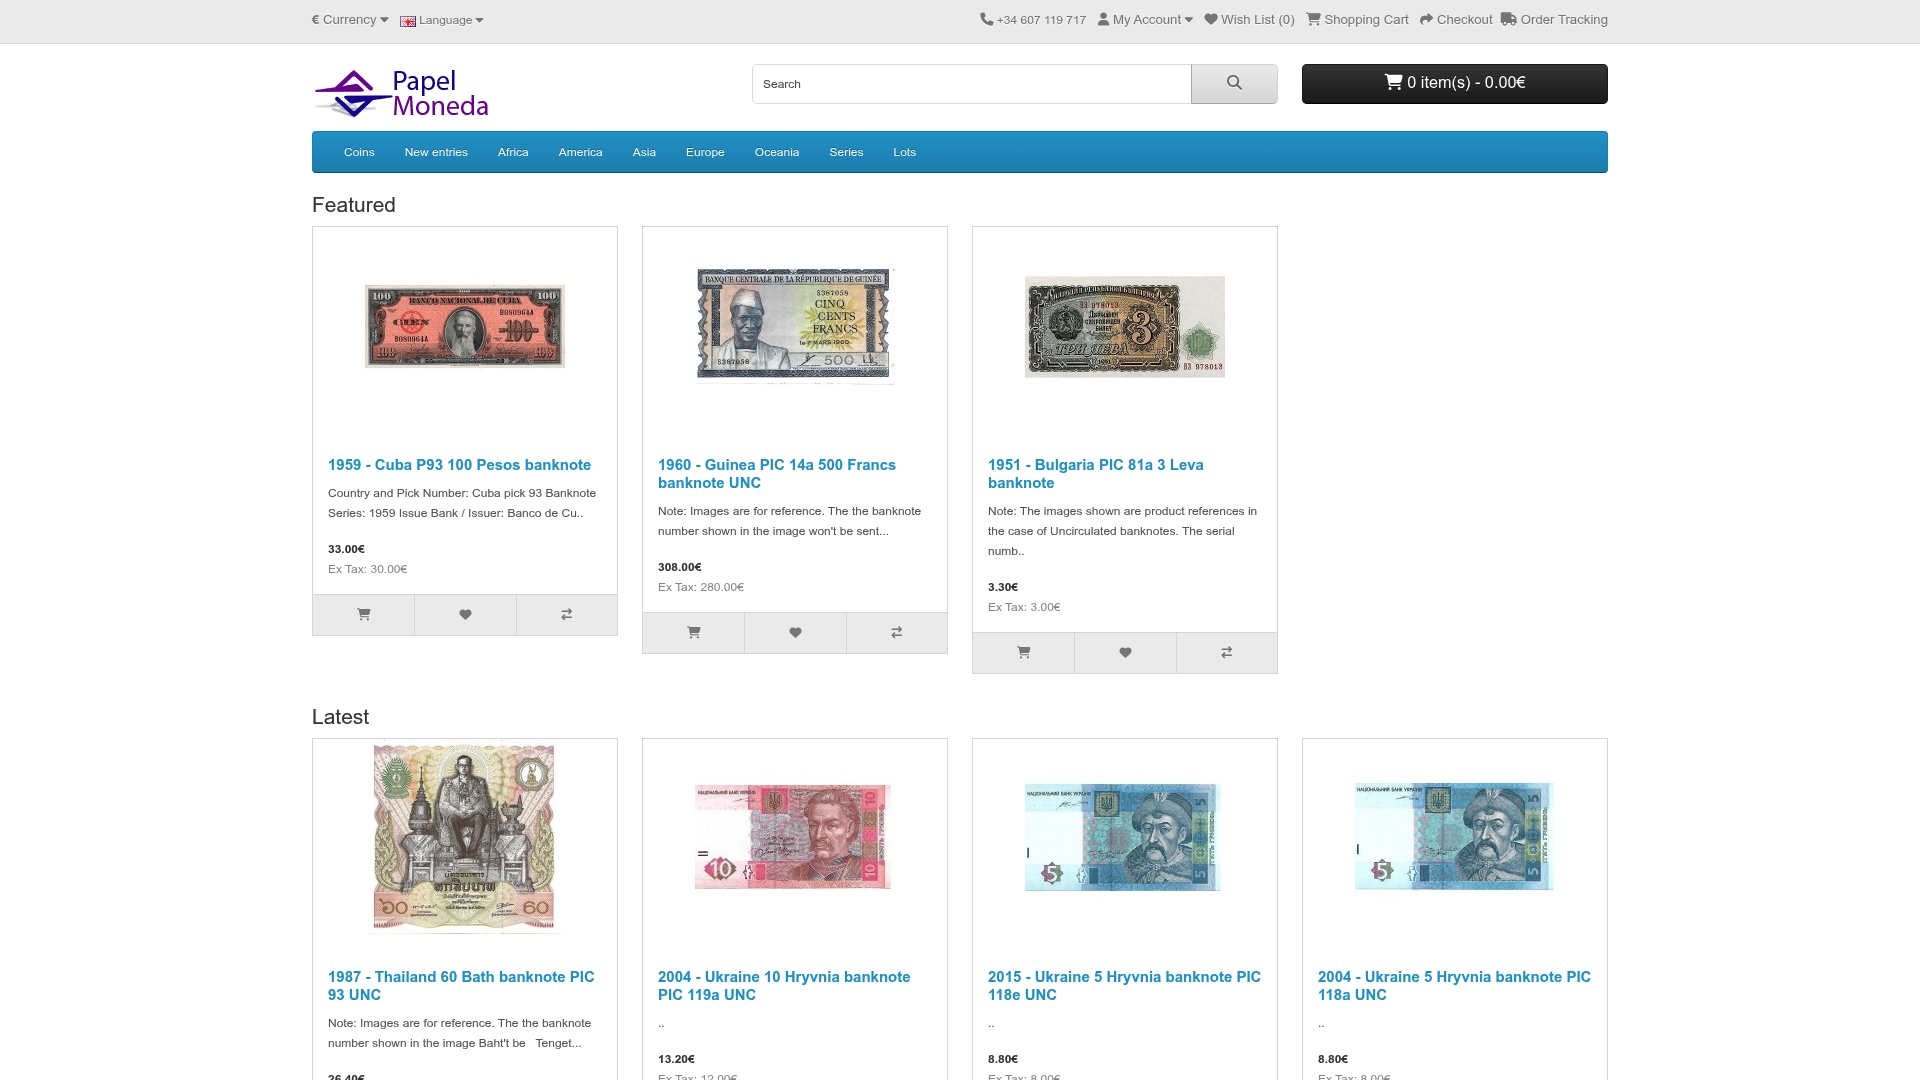
El catálogo está organizado por regiones (billetes de África, América, Asia, Europa y Oceanía), además de monedas y lotes completos, lo que ayuda a comparar precios de mercado antes de fijar el valor de una pieza propia. Si quieres empezar por ver cómo se documenta correctamente una pieza coleccionable, Papelmoneda y revisa cómo se describen billetes similares a los que tienes en tu colección.
Fuentes
Antes de presentar cualquier declaración, conviene revisar la normativa original en lugar de fiarte solo de resúmenes:
- Agencia Tributaria — Ganancias y pérdidas patrimoniales (IRPF)
- Iberley — Resolución vinculante sobre régimen especial y objetos de colección
Guarda siempre facturas, justificantes de subasta y contratos entre particulares: son el respaldo que la AEAT pedirá si revisa tu declaración.
Preguntas frecuentes
¿Tengo que pagar impuestos si vendo un solo billete antiguo?
Sí, si obtienes una ganancia respecto al precio de compra. Se declara como ganancia patrimonial en el IRPF, no como actividad económica, siempre que sea una venta puntual.
¿Cuándo debo aplicar el IVA en la venta de billetes de colección?
Cuando la venta forma parte de una actividad económica habitual, no de una venta ocasional entre particulares. En ese caso puede aplicarse el régimen especial de bienes usados, que calcula el IVA sobre el margen de beneficio.
¿Puedo deducir la pérdida si vendo un billete más barato de lo que lo compré?
Normalmente no. Las pérdidas derivadas de bienes de consumo personal no se consideran deducibles en el IRPF, aunque haya diferencia negativa real entre compra y venta.
¿Vender en plataformas online me obliga a declarar más rápido?
No cambia el plazo, pero sí el riesgo: los operadores de plataformas comunican a la AEAT las ventas que superan ciertos umbrales, como más de 30 operaciones o 2.000 € anuales, lo que facilita que Hacienda cruce esos datos con tu declaración.
¿Papelmoneda.es me ayuda a documentar el valor de mis billetes?
El catálogo de Papelmoneda.es incluye descripciones detalladas y fotografías de cada pieza, útiles como referencia de mercado al justificar precios ante una eventual comprobación. No sustituye una tasación profesional, pero sirve como punto de partida fiable para comparar valores.